Business plan marketplace : du volume de ventes à la trésorerie, les chiffres à ne pas confondre
Un business plan de marketplace doit démontrer deux choses : pourquoi vendeurs et acheteurs utiliseront la plateforme, et comment leurs échanges financeront son fonctionnement. Le prévisionnel relie donc acquisition, transactions, commissions, charges et trésorerie. Son erreur la plus coûteuse serait de présenter le volume des ventes comme un revenu réellement conservé par l’entreprise.
Prouver que l’offre et la demande peuvent se rencontrer
Contrairement à un site e-commerce classique, une marketplace agit généralement comme intermédiaire entre plusieurs vendeurs et leurs clients. Elle doit développer deux populations simultanément. Attirer des visiteurs sans offre pertinente ne suffit pas ; recruter des vendeurs sans commandes finit par les décourager.
Calcul du prévisionnel financier d’une marketplace
Modifiez les hypothèses pour estimer les principaux indicateurs mensuels de votre activité.
Résultats mensuels estimés
- Commandes estimées
- —
- GMV brut
- —
- GMV retenu
- —
- Revenus de commission
- —
- Revenus totaux
- —
- Coûts variables
- —
- Marge contributive totale
- —
- Marge contributive par commande
- —
- Seuil de rentabilité en commandes
- —
À noter : ces résultats sont des simulations fondées sur les hypothèses saisies. Le traitement comptable du GMV dépend du rôle contractuel de la marketplace.
L’étude de marché doit donc distinguer les besoins de chaque côté. Analysez les concurrents directs, mais aussi les alternatives : distributeurs, annuaires, réseaux professionnels ou transactions conclues hors ligne. Appuyez votre positionnement sur des entretiens, des tests et, si possible, des engagements de vendeurs plutôt que sur une part de marché théorique.
- En B2B : précisez les circuits de validation, les commandes récurrentes et les délais de règlement.
- En B2C : examinez le prix, la disponibilité, la livraison et les retours.
- En C2C : chiffrez la modération, la vérification des profils et le traitement des litiges.
La racine du projet n’est pas nécessairement son marché national, mais la plus petite communauté dans laquelle une transaction devient facile. Pour une marketplace locale de location, cela peut être une catégorie de matériel dans une zone restreinte. Modéliser d’abord ce noyau permet de vérifier la densité d’offre, la disponibilité et le réachat avant de financer une expansion qui disperserait les ressources.
Choisir une monétisation acceptable avant de multiplier les revenus
Le modèle économique doit répondre à une question simple : qui paie, pour quelle valeur et à quel moment ? Un business model canvas peut clarifier cette logique, mais le business plan doit ensuite la traduire en tarifs, volumes facturables et coûts associés.
| Modèle | Intérêt | Point de vigilance |
|---|---|---|
| Commission fixe ou proportionnelle | Revenus liés aux transactions | Marge des vendeurs et contournement de la plateforme |
| Abonnement | Revenus récurrents | Difficile à vendre sans demande démontrée |
| Frais de publication ou listing fees | Monétisation des annonces | Frein possible à la constitution du catalogue |
| Frais de service ou de mise en relation | Facturation d’un service identifiable | Définition précise du service facturé |
| Publicité et mises en avant | Valorisation de l’audience | Dépendance au trafic et risque pour la pertinence des résultats |
| Hybride ou freemium | Combinaison de revenus et services premium | Complexité tarifaire et double facturation mal acceptée |
À titre de comparaison, Amazon propose une formule individuelle à 0,99 € HT par article et une formule professionnelle à 39 € HT par mois. Ces exemples illustrent deux logiques de facturation, pas des tarifs à reproduire sans analyse ni vérification des conditions applicables.
Pour votre prévisionnel, ne cumulez pas automatiquement tous les revenus possibles. Séparez les revenus testés des options futures et prévoyez la gratuité éventuelle nécessaire au recrutement des premiers vendeurs.
Construire le prévisionnel à partir des transactions réellement réalisables
Relier acquisition, conversion et capacité des vendeurs
Estimez le trafic par canal : référencement naturel, publicité, partenariats, prospection et accès directs. Chaque canal doit avoir un budget, un calendrier et une hypothèse de conversion. Au lancement, une plage de 0 à 2 % peut servir de test de sensibilité, jamais de résultat acquis. Distinguez également nouveaux acheteurs et clients récurrents pour éviter de compter deux fois leur acquisition.
Le trafic ne constitue pas l’unique plafond. Vérifiez que les vendeurs peuvent absorber les commandes : stocks, créneaux disponibles, couverture géographique et délais de réponse. Dans une marketplace de services, une demande sans professionnel disponible ne produit aucun revenu.
Distinguer GMV et chiffre d’affaires
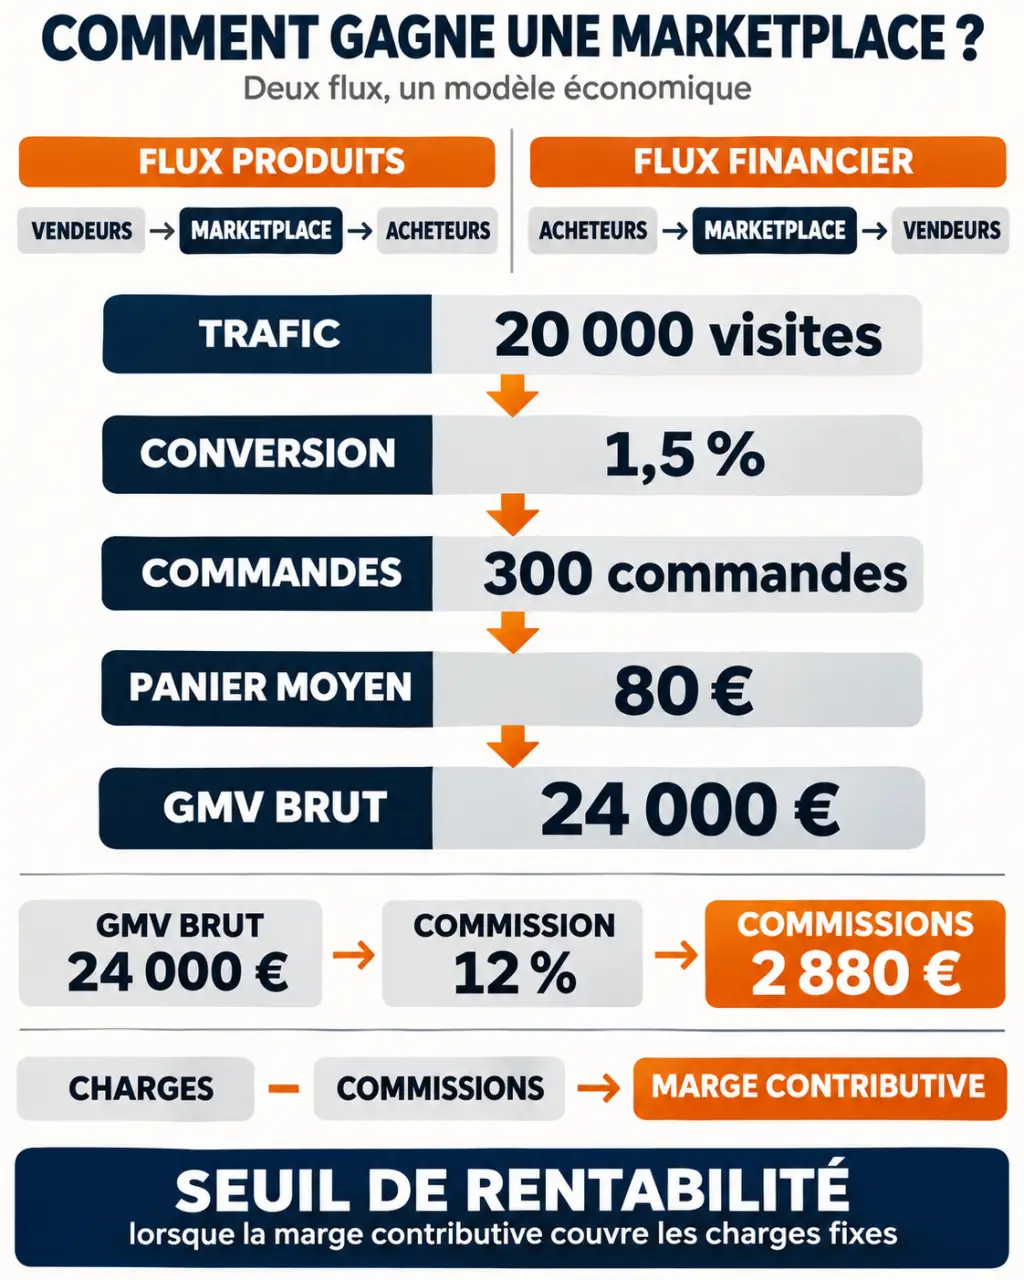
Le GMV, ou volume brut des transactions, représente la valeur des échanges réalisés sur la plateforme. Dans un modèle d’intermédiation, le chiffre d’affaires repose généralement sur les commissions et services facturés, non sur l’intégralité des ventes. Le traitement comptable exact dépend notamment du rôle contractuel de l’entreprise.
Prenons une simulation mensuelle illustrative, avec des montants hors taxes et une base de commission homogène :
- 20 000 visites × 1,5 % de conversion = 300 commandes.
- 300 commandes × 80 € de panier moyen = 24 000 € de GMV avant annulations et retours.
- Avec 5 % de valeur annulée ou remboursée, le volume retenu atteint 22 800 €.
- À 12 % de commission, les revenus de commission atteignent 2 736 €.
Définissez explicitement si votre GMV inclut taxes, livraison et remboursements. Modélisez les annulations et retours selon leurs règles réelles : une commission remboursée et un coût de paiement non récupéré n’ont pas le même effet sur la marge.
Calculer la rentabilité sans oublier les coûts d’exploitation
Répartissez les dépenses entre investissements initiaux, charges fixes et coûts variables. Le développement technique ne résume pas le budget : maintenance, hébergement, sécurité, intégrations et évolutions mobilisent aussi des ressources après le lancement.
- Paiements : prestataire de services de paiement (PSP), frais transactionnels, vérifications et contestations.
- Opérations : recrutement des vendeurs, intégration des catalogues, modération, SAV et litiges.
- Acquisition : campagnes, création de contenus, partenariats et équipe commerciale.
- Structure : salaires, assurances, comptabilité et accompagnement juridique adapté au modèle.
Une hypothèse de SAV de 30 à 60 centimes d’euros par commande peut servir de première simulation, mais doit être confrontée au temps de traitement réel. Un litige de location ou une prestation contestée peut mobiliser bien davantage de travail qu’une commande simple.
Calculez ensuite la marge contributive : revenus par transaction moins coûts variables associés. Le seuil de rentabilité en commandes correspond aux charges fixes divisées par cette marge unitaire, si elle est positive. Dans un exemple simplifié, 12 000 € de charges fixes mensuelles et 8 € de marge contributive exigent 1 500 commandes mensuelles. Les abonnements éventuels doivent être intégrés séparément.
Présenter un financement relié à des étapes vérifiables
Rédigez la synthèse du projet en dernier, puis placez-la en ouverture du dossier. Elle présente le problème, les clients, la différenciation, l’équipe, les premiers résultats, le modèle économique et le financement recherché. Le reste du document doit permettre de retrouver les preuves et les calculs derrière chaque affirmation.
Construisez trois scénarios : bas, médian et haut. Faites varier le recrutement des vendeurs, le trafic, la conversion, le panier, les retours et le coût d’acquisition. Testez surtout les dépendances : une publicité plus chère peut augmenter les dépenses sans améliorer proportionnellement les commandes.
Un horizon de 1 à 3 ans avant rentabilité peut servir à explorer les besoins financiers, mais ne constitue pas une garantie. Présentez un compte de résultat, un plan de financement et une trésorerie mensuelle : une activité comptablement rentable peut manquer de liquidités. Les sommes destinées aux vendeurs ne doivent pas être assimilées à de la trésorerie librement disponible.
Enfin, rattachez les fonds demandés à des jalons : lancement opérationnel, vendeurs actifs, transactions abouties et réachat. Le besoin de financement découle du creux de trésorerie prévisionnel, augmenté d’une marge de sécurité explicitée. C’est ce lien entre hypothèses, dépenses et résultats mesurables qui rend le dossier convaincant pour les financeurs comme pour les partenaires.