Conseil en stratégie de développement durable : exigez une feuille de route, pas seulement un rapport
Un cabinet de conseil en stratégie de développement durable doit vous aider à prendre des décisions : quels impacts réduire, quels risques anticiper et quels investissements engager. Son travail ne s’arrête pas au diagnostic. Pour choisir un partenaire utile, examinez surtout sa capacité à transformer les analyses en actions financées, attribuées et mesurables, adaptées à votre secteur et aux moyens de votre entreprise.
Partir des décisions de l’entreprise, plutôt que d’un catalogue RSE
Le conseil en développement durable relie les enjeux environnementaux, sociaux et de gouvernance à la stratégie économique. Il peut concerner les achats, les conditions de travail, la conception des produits ou l’exposition des sites aux risques climatiques. L’objectif est de réduire les impacts négatifs tout en préservant la viabilité de l’activité.
Cette réflexion dépasse la communication responsable. Elle peut conduire à revoir une gamme trop consommatrice de ressources, sécuriser un approvisionnement vulnérable à la sécheresse ou développer une offre de réparation. La bonne question est : quelles décisions doivent changer à la lumière de ces enjeux ?
Le besoin de transformation est concret : 60 % des dirigeants français pensent que leur organisation disparaîtra d’ici 10 ans si leur modèle d’affaires n’évolue pas. Ce constat ne garantit aucun retour sur investissement, mais souligne l’intérêt d’examiner les dépendances et les fragilités du modèle actuel.
RSE, environnement et ESG : des périmètres à clarifier
Le conseil RSE porte sur la responsabilité de l’entreprise envers la société et ses parties prenantes. Le conseil environnemental approfondit notamment le climat, l’eau, les ressources ou la biodiversité. L’ESG organise l’analyse autour de critères environnementaux, sociaux et de gouvernance, souvent pour le pilotage, le financement et le reporting. Ces approches se complètent : le périmètre contractuel compte davantage que l’intitulé commercial.
Exiger des livrables qui permettent réellement d’agir
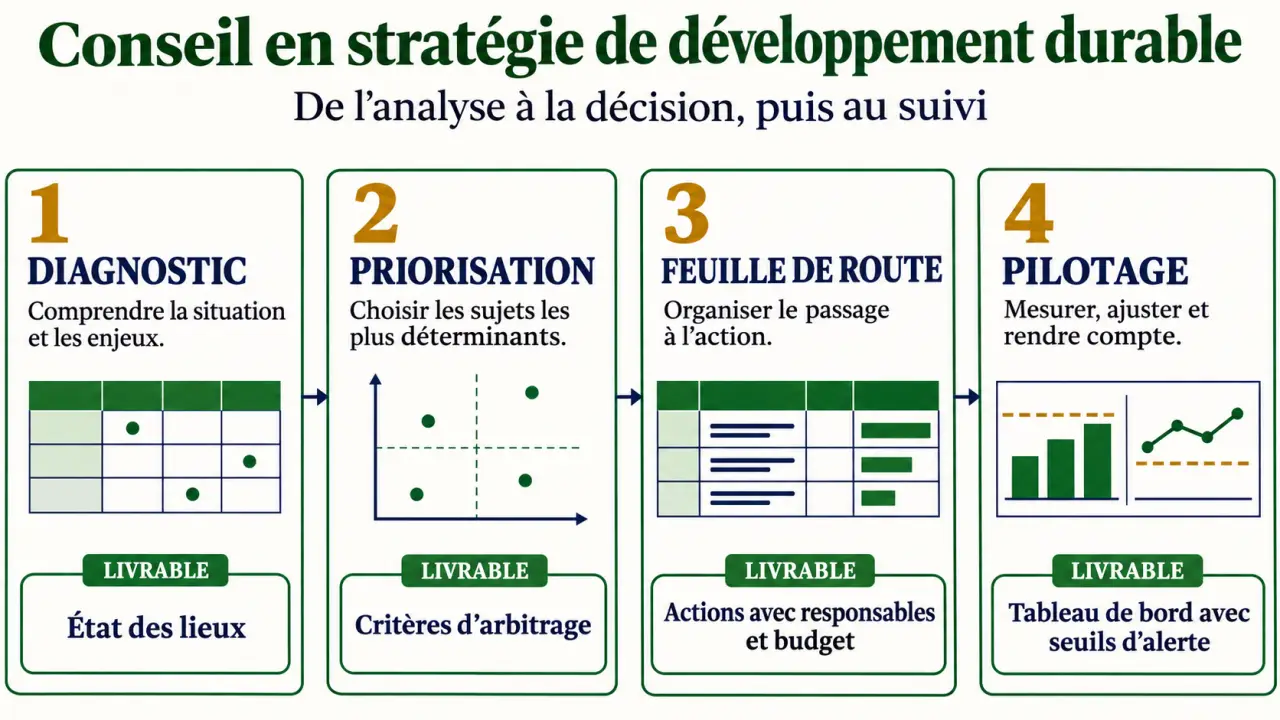
Une mission solide suit une progression lisible : comprendre l’existant, hiérarchiser les enjeux, arbitrer les actions, puis organiser leur exécution. Chaque étape doit produire un livrable utilisable par vos équipes, et pas uniquement une présentation destinée au comité de direction.
Comprendre la directive CSRD et ses obligations de reporting · Une référence claire pour découvrir les exigences européennes en matière de reporting de durabilité et leur application aux entreprises.
| Étape | Livrable attendu | Utilité pour l’entreprise |
|---|---|---|
| Diagnostic | État des lieux, périmètre et qualité des données | Identifier les impacts, les risques et les informations manquantes |
| Priorisation | Analyse des enjeux et critères d’arbitrage | Concentrer les moyens sur les sujets déterminants |
| Feuille de route | Actions, responsables, budget et échéances | Décider et lancer les chantiers |
| Pilotage | Tableau de bord et règles de suivi | Mesurer les résultats et corriger les écarts |
Relier diagnostic et arbitrage économique
La collecte de données doit couvrir les activités pertinentes, y compris la chaîne d’approvisionnement lorsque celle-ci concentre les enjeux. Entretiens métiers, analyse des flux et consultation des parties prenantes permettent de confronter les chiffres à la réalité opérationnelle. Les hypothèses et les lacunes doivent rester visibles.
Pour chaque action proposée, demandez son effet attendu, son coût, ses dépendances et ses conditions de réussite. Dans une entreprise industrielle, remplacer un équipement peut réduire les consommations, mais suppose aussi un arrêt de production, des compétences et un financement. Une recommandation crédible expose ces contraintes au lieu de les masquer.
Le tableau de bord doit fonctionner comme une aiguille sur un instrument de mesure : indiquer un écart qui appelle une décision. Avant de retenir un indicateur, fixez son seuil d’alerte, la personne qui le surveille et la correction possible. Sans ce lien entre mesure et réaction, même une donnée exacte reste décorative.
Choisir les méthodes et les cadres selon les enjeux réels
Un cabinet sérieux ne propose pas systématiquement tous les outils. Il explique quelle méthode répond à quelle question, avec quelles limites. La sophistication du dispositif doit rester proportionnée à la maturité de l’entreprise et à la disponibilité des données.
Mesurer l’empreinte sans réduire la stratégie au carbone
Un Bilan Carbone® permet d’évaluer les émissions de gaz à effet de serre sur un périmètre défini. L’analyse du cycle de vie, ou ACV, examine plusieurs impacts environnementaux d’un produit ou service au fil de son existence. Elle aide notamment à repérer les transferts d’impacts : alléger un emballage ne suffit pas si la solution augmente ailleurs les pressions environnementales.
L’analyse doit également considérer les risques physiques, les dépendances à l’eau et aux écosystèmes, ainsi que les enjeux sociaux. Les objectifs de réduction alignés sur la science et les stratégies d’adaptation répondent à des besoins distincts : réduire sa contribution au changement climatique ne remplace pas la préparation à ses conséquences.
Distinguer obligations réglementaires et référentiels volontaires
La CSRD encadre le reporting de durabilité des entreprises qui entrent dans son champ d’application. L’assujettissement et le calendrier doivent être vérifiés selon les textes en vigueur et la situation de l’organisation. La double matérialité examine à la fois les impacts de l’entreprise sur son environnement et la société, et les effets financiers des enjeux de durabilité sur l’entreprise.
GRI, les standards SASB, CDP et les recommandations de la TNFD répondent à des usages différents de publication ou d’analyse. Ils ne constituent pas des obligations interchangeables. Demandez au consultant de justifier chaque cadre retenu et d’éviter les collectes redondantes. Préparer un reporting ne se confond pas non plus avec sa vérification indépendante.
Comparer les cabinets sur leurs preuves et leur capacité d’exécution
Le bon partenaire dépend du problème à résoudre. Un spécialiste environnemental peut convenir à une ACV complexe ; une équipe pluridisciplinaire sera plus adaptée à une transformation associant finance, achats, ressources humaines et opérations. Un consultant indépendant peut aussi répondre à un périmètre ciblé, sous réserve de sa disponibilité et de ses compétences.
Pour comparer les offres, transmettez un même cahier des charges et demandez des réponses sur des points vérifiables :
- Expérience sectorielle : des missions comparables et des difficultés concrètes déjà rencontrées.
- Équipe mobilisée : les intervenants effectifs, leur rôle et leur disponibilité.
- Livrables : un exemple anonymisé de feuille de route et de tableau de bord.
- Déploiement : l’appui prévu auprès des responsables métiers après le diagnostic.
- Transfert de compétences : la formation, la documentation et la reprise des outils en interne.
Les honoraires doivent être rapprochés du périmètre : nombre de sites, profondeur des analyses, qualité des données, ateliers et suivi opérationnel. Faites préciser les exclusions, les frais éventuels et la charge de travail attendue de vos équipes. Une offre moins chère peut simplement laisser davantage de tâches à votre entreprise.
Préparer le premier échange et sécuriser l’après-diagnostic
Avant de contacter un cabinet, rassemblez votre stratégie actuelle, vos principales données environnementales et sociales, les demandes de vos clients et vos contraintes d’investissement. Précisez le déclencheur : appel d’offres, risque d’approvisionnement, besoin de conformité ou évolution du portefeuille. Cette préparation permet d’obtenir une proposition mieux ciblée.
Désignez ensuite un sponsor de direction et un responsable opérationnel. Dans une PME, le dispositif peut rester léger, avec des priorités resserrées. Une organisation multisite aura davantage besoin de règles communes, de relais locaux et d’un contrôle de la qualité des données.
Enfin, prévoyez dès le contrat les revues d’avancement, les modalités de mise à jour et la propriété des fichiers. Le critère de réussite est l’autonomie progressive de l’entreprise : ses équipes doivent pouvoir expliquer les choix, suivre les résultats et ajuster les actions. Lors du premier échange, demandez donc au prestataire ce qui sera effectivement en place à la fin de sa mission, au-delà du rapport remis.