Cabinet de conseil en restructuration : agir avant que la trésorerie ne décide à votre place
Lorsqu’une entreprise connaît une tension de trésorerie, une baisse durable de rentabilité ou une réorganisation complexe, chaque décision peut engager sa continuité d’exploitation. Un cabinet de conseil en restructuration apporte un regard indépendant, une méthode adaptée aux situations de crise et la capacité de transformer rapidement des constats dispersés en plan d’action crédible. Son rôle ne se limite pas à réduire les coûts : il aide à stabiliser l’activité, à préserver la valeur et à recréer des marges de manœuvre avec les équipes, les banques et les actionnaires.
Ce qu’apporte réellement un cabinet de conseil en restructuration
La restructuration d’entreprise recouvre des situations très différentes : dégradation financière, dette devenue trop lourde, activité sous-performante, fusion, cession d’une filiale, changement de modèle économique ou réorganisation d’un site. Le cabinet spécialisé intervient à la croisée de la stratégie, de la finance, des opérations et des ressources humaines.
Son premier apport est la lucidité. En période de tension, la direction est souvent absorbée par l’urgence quotidienne : paie, fournisseurs, échéances bancaires, clients stratégiques ou climat social. Le consultant en restructuring remet les informations à plat, vérifie les hypothèses et hiérarchise les risques. Il peut conduire une Independent Business Review (IBR), c’est-à-dire une revue indépendante de la situation, des besoins de financement et des perspectives réalistes de l’entreprise.
Cette intervention se distingue du conseil stratégique généraliste par sa finalité : sécuriser des décisions qui doivent être financées, exécutées et acceptées dans un calendrier contraint. Elle peut concerner une PME, une ETI, un groupe, une association ou une startup, mais aussi une filiale ou un site dont la performance pèse sur l’ensemble. Le cabinet accompagne ainsi les dirigeants, les actionnaires, les investisseurs et, selon le contexte, les créanciers ou les repreneurs.
Les signaux qui justifient une intervention sans attendre
Faire appel à un cabinet avant que la crise ne soit visible à l’extérieur élargit les options disponibles. L’enjeu n’est pas de dramatiser une difficulté ponctuelle, mais de distinguer un accident maîtrisable d’une fragilité structurelle. Plus le diagnostic intervient tôt, plus il devient possible de négocier, d’ajuster l’organisation et de financer la transformation dans de bonnes conditions.
Trésorerie, BFR et dette : les alertes financières
Une tension de liquidité ne provient pas toujours d’un manque de chiffre d’affaires. Elle peut résulter d’un besoin en fonds de roulement mal maîtrisé, de délais clients qui s’allongent, de stocks excessifs, de marges insuffisantes ou d’échéances de dette incompatibles avec les flux réellement générés. Des prévisionnels de trésorerie détaillés, régulièrement actualisés et reliés aux décisions commerciales et opérationnelles deviennent alors indispensables.
- Recours récurrent aux découverts ou retards de règlement des fournisseurs ;
- Érosion des marges malgré une activité stable ou croissante ;
- Échéances financières concentrées à court terme ;
- Non-respect ou risque de non-respect des engagements financiers ;
- Perte de visibilité sur la trésorerie à quelques semaines ;
- Actifs ou activités qui consomment durablement du cash sans perspective étayée.
Une transformation qui ne tient plus dans l’organisation actuelle
Une restructuration peut devenir nécessaire sans difficulté financière immédiate. Une acquisition, un changement technologique, la fermeture d’un marché, une réorganisation des fonctions support ou la cession d’actifs sous-performants imposent parfois de revoir les processus, les responsabilités et le modèle de coûts. Le risque consiste à traiter séparément les sujets financiers, sociaux et opérationnels, alors qu’ils conditionnent la réussite d’un même projet.
Du diagnostic au plan de retournement : les livrables qui comptent
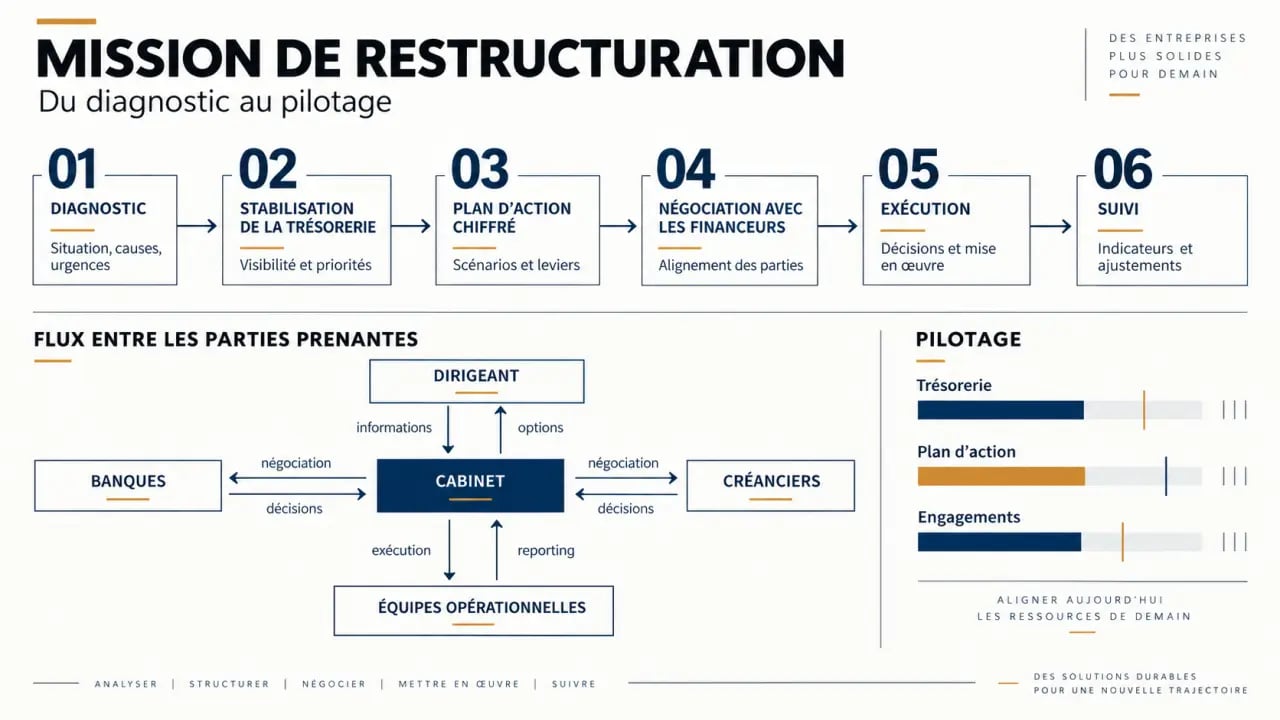
Une mission utile ne se résume pas à un rapport. Elle doit produire des éléments compréhensibles par le dirigeant et suffisamment robustes pour alimenter le dialogue avec les financeurs, les investisseurs, les créanciers ou les repreneurs. Le périmètre s’adapte au niveau d’urgence, mais la logique reste la même : comprendre, stabiliser, arbitrer puis piloter.
| Phase | Travail mené | Résultat attendu |
|---|---|---|
| Diagnostic | Analyse stratégique, financière, opérationnelle, organisationnelle et RH | Causes racines, risques et priorités objectivés |
| Stabilisation | Prévisionnel de trésorerie, gestion du BFR, sécurisation des flux | Visibilité sur les besoins et les leviers immédiats |
| Plan d’action | Simulations financières, plan de performance, scénarios de financement | Feuille de route chiffrée et responsabilités définies |
| Exécution | Réorganisation, négociations, management de transition, suivi | Décisions mises en œuvre et résultats mesurés |
Remettre la trésorerie au centre des arbitrages
Le cabinet analyse les flux d’encaissement et de décaissement, le BFR, la structure de financement et la capacité de remboursement. Il peut recommander l’accélération du recouvrement, l’optimisation des stocks, la renégociation de certaines conditions d’achat, l’affacturage ou la recherche de financements. L’objectif n’est pas de produire un prévisionnel optimiste, mais un scénario de trésorerie pilotable, fondé sur des hypothèses explicites et des actions associées.
Un prévisionnel de trésorerie fonctionne comme un filet de sécurité sous un funambule : il ne remplace ni l’équilibre ni la prudence, mais il évite qu’un écart ponctuel ne devienne une chute irréversible. Pour jouer ce rôle, chaque ligne sensible doit être reliée à un responsable, à une date de décision et à un seuil d’alerte : encaissement d’un client majeur, sortie de stock, tirage d’une ligne de crédit ou échéance fiscale. Cette discipline transforme la trésorerie en outil de coordination, et non en simple relevé bancaire.
Restructurer le passif et les activités sans masquer le problème
Lorsque la dette ne correspond plus aux capacités de l’entreprise, la mission peut inclure le rééchelonnement des échéances, la négociation avec les créanciers, l’adaptation de la structure du bilan ou la recherche de nouveaux investisseurs. En parallèle, l’analyse des activités permet d’identifier celles qui créent de la valeur, celles qui doivent être redressées et celles dont la cession doit être envisagée. Un business plan de reprise ou de retournement n’est crédible que s’il chiffre aussi les moyens humains, industriels et commerciaux nécessaires à son exécution.
Prévention amiable, retournement et procédure collective : ne pas confondre les cadres
La restructuration est une démarche économique et opérationnelle. Le retournement désigne plus précisément la reconquête de la viabilité d’une entreprise en difficulté. La prévention vise à agir avant l’aggravation de la situation, souvent dans un cadre confidentiel. Le choix du dispositif dépend de l’état de la trésorerie, des échéances, de la capacité à obtenir un accord et de la situation juridique de l’entreprise.
- Prévention des difficultés : diagnostic précoce, plan de trésorerie, mesures de performance et discussions préparatoires avec les parties prenantes.
- Mandat ad hoc : procédure préventive et confidentielle destinée à faciliter les négociations avec les créanciers.
- Conciliation : démarche amiable de recherche d’un accord, notamment sur les dettes et les financements.
- Procédures collectives : sauvegarde ou redressement lorsque le cadre amiable ne suffit plus ou que la situation l’impose.
Un cabinet de conseil ne se substitue ni à l’avocat, ni à l’administrateur judiciaire, ni au mandataire judiciaire. En revanche, il structure l’information financière, prépare les scénarios, soutient les négociations et vérifie la cohérence entre les engagements pris et le plan opérationnel. Cette coordination est particulièrement utile lorsque dirigeants, actionnaires, banques, fournisseurs, Comité social et économique et salariés doivent avancer selon des temporalités différentes.
Choisir un partenaire capable d’aller jusqu’à la mise en œuvre
Le bon cabinet ne se choisit pas uniquement sur la notoriété de son nom. La qualité de l’accompagnement dépend de son expérience dans des situations comparables, de sa compréhension du secteur et de sa capacité à intervenir avec discrétion. Demandez des exemples de missions proches de votre enjeu : restructuration financière, réorganisation industrielle, cession d’actifs, accompagnement d’une acquisition ou relance d’une activité déficitaire.
Les critères à vérifier avant de prendre contact
- Une équipe pluridisciplinaire réunissant finance, opérations, stratégie, juridique et RH ;
- Une méthodologie claire, avec les documents attendus, les livrables et les instances de pilotage ;
- Une expérience du dialogue avec les banques, les créanciers, les investisseurs et les conseils juridiques ;
- Une capacité à produire rapidement des analyses fiables ;
- Des règles précises de confidentialité et de gestion des conflits d’intérêts ;
- Un accompagnement de l’exécution, incluant si besoin un management de transition.
Lors du premier échange, préparez les derniers comptes disponibles, la situation de trésorerie, les principales échéances de dette, les prévisions commerciales, l’organisation actuelle et les décisions déjà envisagées. Un interlocuteur sérieux doit pouvoir préciser son périmètre, les informations nécessaires, les jalons de décision et les limites de son intervention. Cette transparence initiale donne un premier aperçu de la qualité de la mission à venir.