ESG due diligence : les risques qui changent le prix d’une acquisition
Une ESG due diligence, ou due diligence ESG, évalue les enjeux environnementaux, sociaux et de gouvernance d’une entreprise ou d’un actif avant un investissement. Son objectif : identifier ce qui peut modifier la décision, le prix ou les conditions de l’opération, puis préparer les actions nécessaires après l’acquisition. Elle complète l’analyse financière en examinant notamment les risques climatiques, les pratiques sociales, la chaîne d’approvisionnement et la qualité des contrôles internes.
Une analyse transactionnelle, pas un simple bilan RSE
La due diligence ESG confronte les engagements affichés aux pratiques réelles et à la thèse d’investissement. Une politique environnementale existe-t-elle seulement sur le papier ? Les investissements nécessaires à la décarbonation sont-ils budgétés ? Un fournisseur stratégique présente-t-il un risque d’atteinte aux droits humains ? L’enjeu est de distinguer les faiblesses corrigeables des obstacles susceptibles de compromettre l’opération.
Elle examine les risques financiers liés aux enjeux de durabilité, mais aussi les impacts de l’activité sur les personnes et l’environnement. Ces deux lectures se complètent sans se confondre : une analyse transactionnelle ne remplace pas automatiquement une étude réglementaire de double matérialité.
| Démarche | Question centrale | Périmètre habituel |
|---|---|---|
| Due diligence ESG | Quels enjeux influencent l’investissement ? | Risques, impacts, dépendances, opportunités et remédiation |
| Audit ESG | Les pratiques répondent-elles aux critères retenus ? | Évaluation selon un référentiel et des objectifs définis |
| Audit environnemental ou HSE | Quels risques techniques et de conformité existent ? | Pollution, autorisations, santé, sécurité, installations |
| Audit social | Les pratiques d’emploi sont-elles maîtrisées ? | Conditions de travail, relations sociales, droits humains |
| Audit financier | Quelle est la situation financière réelle ? | Résultats, dette, trésorerie et qualité des comptes |
Les intitulés peuvent se recouper selon les prestataires. La lettre de mission doit donc préciser les investigations et les exclusions, plutôt que s’appuyer uniquement sur le nom de la prestation.
Définir le périmètre à partir de l’actif et de ses dépendances
Une analyse utile ne traite pas tous les critères avec la même intensité. Elle hiérarchise les enjeux selon leur gravité, leur probabilité, leur horizon et leur influence sur l’activité. La dépendance à une ressource en eau, par exemple, peut devenir déterminante pour un site industriel, même si ses consommations semblent modestes à l’échelle du groupe.
Adapter les investigations au secteur
- Industrie : émissions de gaz à effet de serre, pollution des sols, eau, biodiversité, sécurité et coûts de transition.
- Immobilier : performance énergétique, exposition aux risques physiques, travaux nécessaires, usages et attractivité locative. Les certifications HQE, BREEAM ou LEED apportent un éclairage, sans remplacer l’examen technique.
- Services et numérique : rétention des talents, conditions de travail, protection des données, cybersécurité et gouvernance.
- Chaînes d’approvisionnement internationales : traçabilité, sous-traitance, travail forcé, dépendance à certains fournisseurs et capacité de contrôle.
En private equity, l’analyse doit aussi correspondre à la durée de détention et aux moyens de transformation. Pour un fonds à impact, elle doit examiner la solidité de la contribution positive revendiquée : bénéficiaires, résultats mesurables et risques d’effets négatifs.
Distinguer conformité et opportunité économique
La conformité constitue un socle, pas une preuve de performance future. Une entreprise conforme peut rester exposée à l’obsolescence de ses équipements ou à une demande déclinante. Inversement, des consommations mal pilotées peuvent révéler des économies accessibles. Un benchmark sectoriel aide à apprécier le positionnement concurrentiel, à condition de comparer des activités et des périmètres réellement comparables.
Organiser la collecte et vérifier les preuves
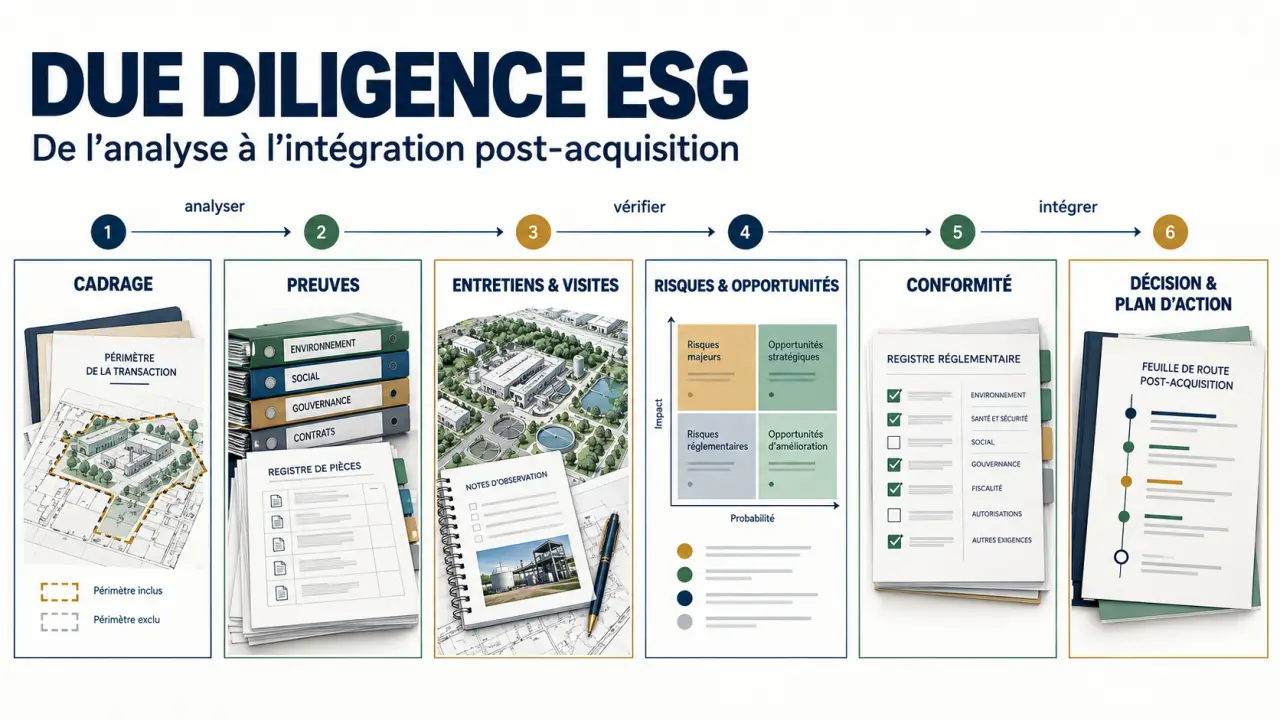
La mission commence par un cadrage entre l’investisseur, la direction de la cible et les experts concernés : sites, filiales, période examinée, fournisseurs prioritaires, calendrier et accès aux informations. Un audit flash peut repérer des alertes, mais ne doit pas être présenté comme une investigation exhaustive.
Les documents à réunir dans la data room
- Environnement : consommations, bilan d’émissions, autorisations, incidents, études de pollution et plan de transition.
- Social : effectifs, rotation du personnel, accidents, contentieux, accords collectifs et procédures d’alerte.
- Gouvernance : organigramme, délégations, contrôles anticorruption, incidents cyber et suivi de conformité.
- Chaîne de valeur : fournisseurs critiques, évaluations, audits et clauses contractuelles.
- Investissements : budgets de mise en conformité, travaux prévus, objectifs ESG et indicateurs suivis.
Les documents doivent être confrontés aux entretiens avec les responsables opérationnels, juridiques, financiers et RH, voire à des visites de sites. Une politique signée ne démontre pas son application. Chaque constat devrait préciser la preuve examinée, sa date, son périmètre et ses limites.
La collecte gagne à fonctionner comme une rampe progressive : demander d’abord les pièces qui conditionnent la décision, puis approfondir les zones sensibles. Pour une PME peu structurée, un registre d’accidents ou des factures énergétiques peuvent être plus instructifs qu’un questionnaire très long. Cette progression réduit la charge documentaire sans abaisser le niveau d’exigence.
Une donnée manquante n’équivaut ni à une absence de risque ni à une faute établie. Elle doit apparaître comme une incertitude, accompagnée d’une vérification complémentaire ou d’une condition à satisfaire avant la signature.
Relier les résultats aux obligations de l’investisseur
Les cadres réglementaires ne poursuivent pas tous le même objectif. La due diligence permet de recueillir et de fiabiliser certaines informations utiles, mais elle ne constitue pas, à elle seule, une certification de conformité.
- SFDR : le règlement européen encadre les informations de durabilité publiées par les acteurs financiers et pour leurs produits concernés.
- PAI : les principaux impacts négatifs renseignent les effets défavorables des investissements sur les facteurs de durabilité. Leur prise en compte dépend des obligations et engagements applicables.
- Taxonomie européenne : elle permet d’évaluer l’éligibilité puis, selon ses critères, l’alignement environnemental des activités. Éligibilité et alignement ne sont pas synonymes.
- Article 29 de la loi Énergie-Climat : il encadre certaines publications françaises sur la prise en compte des enjeux de durabilité par les acteurs concernés.
Il faut donc identifier dès le cadrage les informations attendues par la société de gestion, le fonds et ses investisseurs. La cible n’est pas nécessairement directement soumise aux mêmes obligations. Les exigences applicables doivent être confirmées selon le statut des entités, les seuils et les textes en vigueur.
Transformer le rapport en décision et en plan d’action
Le rapport final doit distinguer faits établis, hypothèses et incertitudes. Pour chaque risque significatif, il précise les conséquences possibles, les mesures correctives, leur coût estimatif lorsqu’il peut être étayé et le responsable proposé. Un score global ne doit pas masquer un problème critique.
Une hiérarchisation opérationnelle peut séparer les obstacles nécessitant une résolution avant signature, les sujets à intégrer à la négociation et les améliorations à conduire pendant la détention. Par exemple, des travaux énergétiques non budgétés peuvent justifier une révision du plan d’investissement et de la valorisation, sans entraîner automatiquement l’abandon de l’acquisition.
Choisir les ressources et préparer le suivi
L’équipe interne peut piloter le cadrage et centraliser les informations. L’externalisation devient pertinente pour des sites industriels, plusieurs juridictions, des soupçons d’atteinte aux droits humains ou des investigations techniques. Le choix du cabinet doit porter sur son expertise sectorielle, son indépendance et la précision de ses livrables. Budget et délai dépendent notamment du nombre de sites, de la qualité des données et des visites nécessaires.
Après l’investissement, les conclusions alimentent une feuille de route avec responsables, échéances, budgets et indicateurs. Le suivi doit vérifier la fermeture effective des risques, pas seulement l’adoption de nouvelles politiques. La valeur de la due diligence se mesure à la qualité des décisions qu’elle rend possibles, avant comme après la transaction.