L’insetting réduit le Scope 3 en transformant la chaîne de valeur
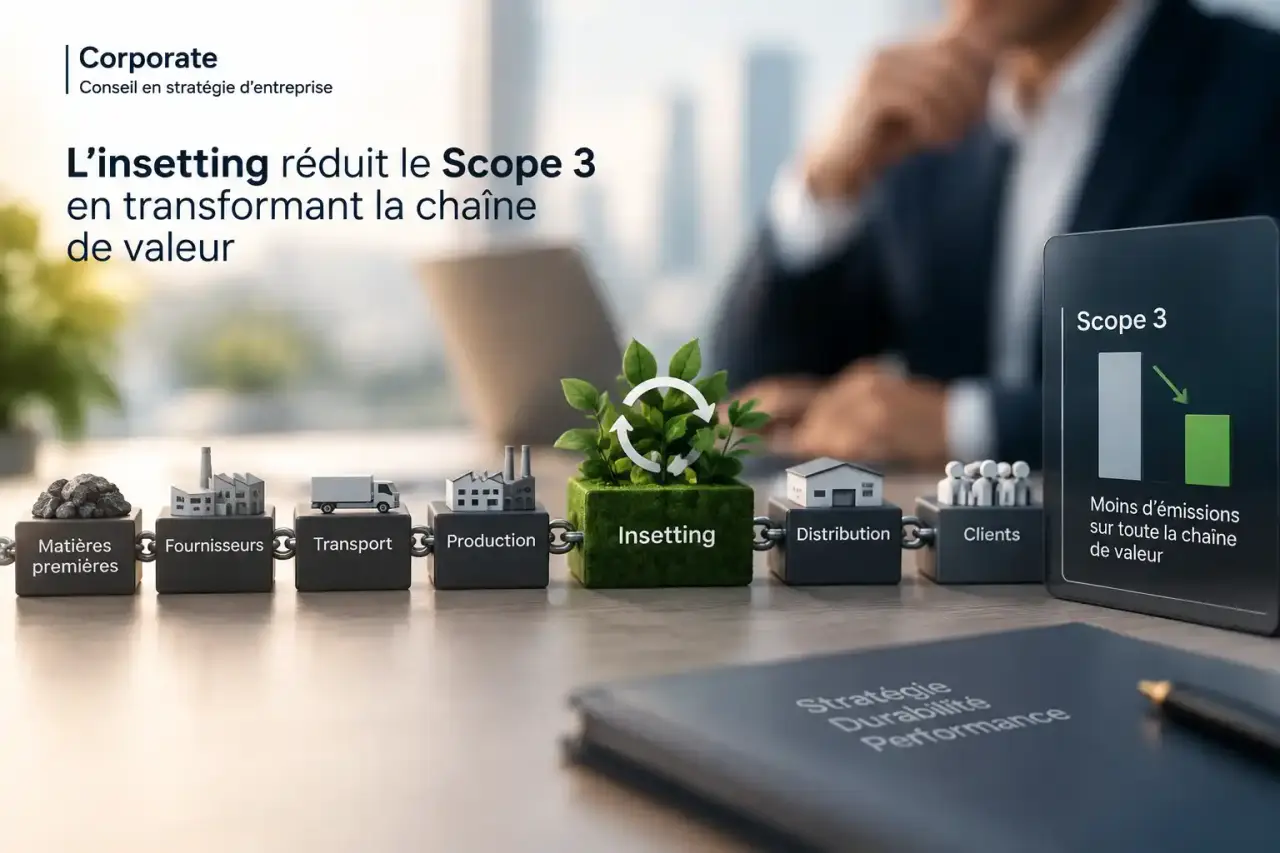
L’insetting désigne une démarche climatique menée au plus près de l’activité d’une entreprise, chez ses fournisseurs, dans ses matières premières, ses procédés, son transport ou l’usage de ses produits. L’objectif est de transformer la chaîne de valeur qui génère les émissions, plutôt que de financer uniquement une baisse ailleurs. Cette approche est particulièrement pertinente lorsque le Scope 3 représente la plus grande part de l’empreinte carbone.
L’insetting, une action carbone intégrée à la chaîne de valeur
Également appelé carbon insetting ou compensation carbone intégrée, l’insetting regroupe des projets qui réduisent, évitent ou séquestrent des émissions dans la sphère d’influence de l’entreprise. Le projet peut intervenir en amont, par exemple auprès de producteurs agricoles, ou en aval, grâce à une meilleure efficacité énergétique liée à l’usage d’un produit.
Guide officiel pour mesurer les émissions du Scope 3 · Évaluez les émissions de toute votre chaîne de valeur et identifiez les leviers prioritaires de réduction grâce aux recommandations du GHG Protocol.
La distinction essentielle oppose une action liée au modèle économique à une contribution qui en est séparée. Une marque qui accompagne ses producteurs vers l’agroforesterie agit sur les sols, la disponibilité des matières premières, la biodiversité et, potentiellement, les émissions de son approvisionnement. Une entreprise industrielle qui aide ses partenaires à remplacer un équipement énergivore peut réduire les émissions associées à ses achats.
Scopes carbone : pourquoi le Scope 3 est souvent central
Le bilan carbone classe généralement les émissions en trois périmètres. Le Scope 1 couvre les émissions directes des installations et des véhicules détenus ou contrôlés. Le Scope 2 concerne l’énergie achetée. Le Scope 3 regroupe les autres émissions indirectes, en amont et en aval : achats, transport, emballages, déplacements, usage ou fin de vie des produits. Dans certaines entreprises, il peut représenter jusqu’à 90 % de l’empreinte carbone.
L’insetting ne se limite toutefois pas au Scope 3. Il peut aussi accompagner une réduction des émissions directes ou liées à l’énergie. Son intérêt est de rendre actionnables des postes qui semblent éloignés, mais qui dépendent de relations commerciales, de choix de conception ou de pratiques d’approvisionnement.
Réduction, séquestration et contribution : ne pas tout confondre
Une réduction à la source consiste à émettre moins pour produire, transporter ou utiliser un bien ou un service. La séquestration vise à augmenter le stockage de carbone, notamment dans les sols ou les arbres. L’insetting peut mobiliser ces deux leviers. Il ne doit pas servir à maintenir des émissions évitables : l’électrification, la sobriété, l’efficacité énergétique et l’écoconception restent prioritaires.
Insetting et offsetting : deux périmètres, deux usages
L’offsetting, souvent traduit par compensation carbone, finance un projet extérieur à la chaîne de valeur, comme la restauration forestière, une installation d’énergie renouvelable ou un équipement domestique amélioré. Il peut soutenir un projet utile, mais ne transforme pas nécessairement l’activité à l’origine des émissions de l’entreprise financeuse.
| Critère | Insetting | Offsetting |
|---|---|---|
| Localisation du projet | Dans les opérations ou la chaîne de valeur | En dehors de la chaîne de valeur |
| Finalité principale | Décarboner et renforcer le modèle d’approvisionnement | Contribuer à un projet climatique externe |
| Parties prenantes | Fournisseurs, producteurs, clients, salariés et territoires | Développeurs de projets et bénéficiaires externes |
| Effets additionnels possibles | Qualité des sols, eau, biodiversité, résilience et dialogue avec les fournisseurs | Dépendent du projet financé |
| Risque à maîtriser | Attribution abusive des résultats et double comptage | Qualité insuffisante des crédits et éloignement de l’activité |
| Usage recommandé | Après et pendant les efforts de réduction opérationnelle | En complément, notamment pour les émissions résiduelles |
Le choix n’est donc pas toujours binaire. Une entreprise peut déployer un programme d’insetting pour faire évoluer sa chaîne d’approvisionnement, puis soutenir des projets externes de qualité pour contribuer au-delà de son périmètre. Ni l’un ni l’autre ne justifie toutefois une déclaration de neutralité carbone si les émissions propres n’ont pas été sérieusement réduites et si les règles de comptabilisation ne sont pas explicitées.
Construire une démarche d’insetting crédible, de la mesure au terrain
Un projet robuste commence par l’analyse des émissions et des dépendances physiques de l’entreprise. L’objectif n’est pas de choisir immédiatement un projet visible, mais de repérer les postes où une action menée avec les partenaires peut produire un changement durable.
Prioriser les zones d’impact réelles
La première étape consiste à réaliser ou à actualiser l’empreinte carbone selon une méthode structurée, comme le GHG Protocol, le Bilan Carbone, l’ISO 14064 ou l’ISO 14069. Il faut ensuite cartographier les postes importants : matières premières, énergie, logistique, pratiques agricoles, équipements utilisés par les partenaires ou fin de vie.
Chaque piste doit être évaluée selon plusieurs critères : volume d’émissions concerné, potentiel réel de réduction, faisabilité technique, coût, délai de déploiement, dépendance à un fournisseur, bénéfices pour l’eau ou les écosystèmes et capacité à mesurer les résultats. Une PME peut commencer par une filière prioritaire au lieu de disperser ses efforts sur l’ensemble de son portefeuille d’achats.
Co-construire plutôt qu’imposer
L’insetting fonctionne rarement comme une simple ligne budgétaire. Les producteurs, fournisseurs, collectivités, ONG, équipes achats et opérationnels doivent participer au diagnostic et aux décisions. Dans une filière agricole, un changement de pratique peut nécessiter du matériel, une période d’apprentissage et une protection contre le risque économique lié à la transition.
Un projet bien conçu répond à une difficulté concrète de la chaîne d’approvisionnement. Restaurer la fertilité d’un sol, réduire la consommation d’eau ou diversifier les cultures peut limiter certaines émissions, réduire l’exposition aux aléas et sécuriser la qualité d’une matière première. Cette approche fondée sur les vulnérabilités opérationnelles facilite l’engagement durable des partenaires.
Des projets adaptés aux activités
- Agriculture régénérative : évolution des pratiques pour améliorer la santé des sols, limiter certains intrants et renforcer leur capacité de stockage du carbone.
- Agroforesterie : association d’arbres et de cultures pour soutenir la biodiversité, protéger les sols et diversifier les revenus agricoles.
- Restauration d’écosystèmes : reforestation ou réhabilitation de milieux dégradés liés à une zone d’approvisionnement, avec une attention particulière à la permanence.
- Efficacité énergétique : modernisation d’équipements chez un fournisseur, dans un entrepôt ou au sein d’une filière de production.
- Énergies renouvelables : substitution progressive d’une énergie fossile lorsque le projet est techniquement pertinent et vérifiable.
Mesurer les résultats et communiquer sans greenwashing
La crédibilité d’un programme dépend de sa capacité à démontrer ce qui a changé. Avant son lancement, l’entreprise doit définir une situation de référence : pratiques initiales, émissions estimées, données disponibles, périmètre, hypothèses et période de suivi. Sans ce point de départ, il devient difficile d’attribuer une amélioration au projet.
Les critères qui protègent l’intégrité environnementale
Un dispositif de suivi doit examiner l’additionnalité : le résultat aurait-il eu lieu sans le financement ou l’accompagnement ? Il doit aussi documenter la permanence, surtout pour le carbone stocké dans les arbres et les sols, ainsi que le risque de fuite carbone : une baisse des émissions dans une zone ne doit pas provoquer une hausse équivalente ailleurs.
La traçabilité compte tout autant. Elle suppose des données de terrain, des responsabilités identifiées, des méthodes de calcul cohérentes, des contrôles réguliers et une gouvernance claire des réductions ou absorptions revendiquées. Une vérification indépendante ou le recours à des standards reconnus, comme Gold Standard ou VCS/Verra lorsqu’ils sont adaptés au projet, peut renforcer la transparence. L’entreprise doit toutefois continuer à expliquer sa méthode.
Un cadre de communication proportionné aux preuves
Les obligations de reporting et de transparence environnementale, notamment dans l’environnement réglementaire européen associé à la CSRD, à la SFDR et à la taxonomie européenne, encouragent une information étayée. Dans tous les cas, une communication responsable distingue les émissions brutes, les réductions obtenues, les émissions résiduelles et les contributions financées.
Il vaut mieux indiquer qu’une entreprise « finance la transition de telle filière » ou « réduit les émissions associées à tel poste selon telle méthode » que revendiquer une activité « zéro carbone » sur la seule base d’un projet. L’insetting devient alors un levier de décarbonation concret, mesurable et intégré à la transformation de la chaîne de valeur.